|
财税【2016】36号
0 v8 W) ?6 y W1 T* F" S b各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局、地方税务局,新疆生产建设兵团财务局:
0 ]; U8 i% U2 y4 R
. R: {2 a6 y+ x经国务院批准,自2016年5月1日起,在全国范围内全面推开营业税改征增值税(以下称营改增)试点,建筑业、房地产业、金融业、生活服务业等全部营业税纳税人,纳入试点范围,由缴纳营业税改为缴纳增值税。现将《营业税改征增值税试点实施办法》、《营业税改征增值税试点有关事项的规定》、《营业税改征增值税试点过渡政策的规定》和《跨境应税行为适用增值税零税率和免税政策的规定》印发你们,请遵照执行。
7 [9 _% J3 u5 k2 p. k
^3 ], {+ G" n* P本通知附件规定的内容,除另有规定执行时间外,自2016年5月1日起执行。《财政部 国家税务总局关于将铁路运输和邮政业纳入营业税改征增值税试点的通知》(财税〔2013〕106号)、《财政部 国家税务总局关于铁路运输和邮政业营业税改征增值税试点有关政策的补充通知》(财税〔2013〕121号)、《财政部 国家税务总局关于将电信业纳入营业税改征增值税试点的通知》(财税〔2014〕43号)、《财政部 国家税务总局关于国际水路运输增值税零税率政策的补充通知》(财税〔2014〕50号)和《财政部 国家税务总局关于影视等出口服务适用增值税零税率政策的通知》(财税〔2015〕118号),除另有规定的条款外,相应废止。
9 ^7 h1 o, ]& l( k1 b
V8 h# K' p' E各地要高度重视营改增试点工作,切实加强试点工作的组织领导,周密安排,明确责任,采取各种有效措施,做好试点前的各项准备以及试点过程中的监测分析和宣传解释等工作,确保改革的平稳、有序、顺利进行。遇到问题请及时向财政部和国家税务总局反映。 . B# B* O8 k! a# {; d( y
. l8 Z) w/ E9 {附件下载地址: 中华人民共和国财政部官方网站
/ l8 w. }# M' u如果上述地址下载的Doc文件打不开,可以使用我们转制的PDF文件: " X% Z9 c; {1 h7 K- w. u- @
6 R5 z& M% R& W% |! |4 w2 n+ D( h
 附件1.营业税改征增值税试点实施办法.pdf
(280.85 KB, 下载次数: 16950)
0 a; j0 t: M# W2 f# ^
附件2.营业税改征增值税试点有关事项的规定.pdf
(157.48 KB, 下载次数: 17675)
% u3 Z5 A$ {2 x: E O$ ]% ^/ P, n
附件3.营业税改征增值税试点过渡政策的规定.pdf
(222.2 KB, 下载次数: 16910)
5 x2 Q% K T% d* i7 U+ \+ d0 d
附件4.跨境应税行为适用增值税零税率和免税政策的规定.pdf
(88.53 KB, 下载次数: 18319)
: r, |! T7 f8 u' @0 V
0 Q3 O4 y5 x6 d' B财政部 国家税务总局 2016年3月23日 ; G7 t( t- J1 U7 l, w
要点:
. r! X6 l+ e; O财政部、国家税务总局发布《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号),自2016年5月1日起,在全国范围内全面推开营业税改征增值税(下称“营改增”)试点,建筑业、房地产业、金融业、生活服务业等全部营业税纳税人,纳入试点范围,由缴纳营业税改为缴纳增值税。. ]8 j } c6 Z% S
按照标的物的不同,文件将融资租赁服务区分为有形动产融资租赁服务和不动产融资租赁服务。分别按照17%和11%税率进行征税;在性质方面,又将融资性售后回租业务定性为金融业务,按照6%的税率缴纳增值税。另外“超3即征即退”政策仅适用于有形动产融资租赁和有形动产融资性售后回租业务。相关政策如下:( Z h. c' t }, w$ A
税率及征收率2 G' t# @7 z* J t8 }+ T! T2 g
增值税税率:
. J( p# \9 i, X(一)纳税人发生应税行为,除本条第(二)项、第(三)项、第(四)项规定外,税率为6%。5 A5 T1 U' j* `( ~" m
(二)提供交通运输、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权,税率为11%。
5 ~& z# O8 v7 }- X6 S2 ^# w(三)提供有形动产租赁服务,税率为17%。2 o% o' k; C0 H% V( B
(四)境内单位和个人发生的跨境应税行为,税率为零。具体范围由财政部和国家税务总局另行规定。! i' j* i) a9 V
增值税征收率:
# `7 q* Q8 m0 o ~; y) _增值税征收率为3%,财政部和国家税务总局另有规定的除外。/ I5 }9 |' V& y, R3 B" }$ O# E
简易计税
% `* d+ O- I6 J* F一般纳税人发生下列应税行为可以选择适用简易计税方法计税:
; r+ ~1 Z1 q/ t4.以纳入营改增试点之日前取得的有形动产为标的物提供的经营租赁服务。
' m: X% `( x$ Z8 s5.在纳入营改增试点之日前签订的尚未执行完毕的有形动产租赁合同。
" `1 c. M7 {8 g; y3 V不动产经营租赁服务9 C8 x0 O, X! r
一般纳税人出租其2016年4月30日前取得的不动产,可以选择适用简易计税方法,按照5%的征收率计算应纳税额。( {, V/ C4 v- x1 a' H
定义/ Q2 B; u* |6 z, M
(五)金融服务。 Z. h0 H6 S) X
金融服务,是指经营金融保险的业务活动。包括贷款服务、直接收费金融服务、保险服务和金融商品转让。
* |9 I/ }4 U) L/ O# r- t1.贷款服务。贷款,是指将资金贷与他人使用而取得利息收入的业务活动。
, Q& a* V4 T1 h" w各种占用、拆借资金取得的收入,包括金融商品持有期间(含到期)利息(保本收益、报酬、资金占用费、补偿金等)收入、信用卡透支利息收入、买入返售金融商品利息收入、融资融券收取的利息收入,以及融资性售后回租、押汇、罚息、票据贴现、转贷等业务取得的利息及利息性质的收入,按照贷款服务缴纳增值税。" i6 F E# L& W6 I) i D5 y
融资性售后回租,是指承租方以融资为目的,将资产出售给从事融资性售后回租业务的企业后,从事融资性售后回租业务的企业将该资产出租给承租方的业务活动。
1 ~# I5 x$ I' @. w& G- }* A1 C% b5 [ p8 e(六)现代服务。
' r. s5 S: G& ~ F. @5.租赁服务。
" c4 V# y7 N! ~' a租赁服务,包括融资租赁服务和经营租赁服务。4 M% U* L+ ? k
(1)融资租赁服务,是指具有融资性质和所有权转移特点的租赁活动。即出租人根据承租人所要求的规格、型号、性能等条件购入有形动产或者不动产租赁给承租人,合同期内租赁物所有权属于出租人,承租人只拥有使用权,合同期满付清租金后,承租人有权按照残值购入租赁物,以拥有其所有权。不论出租人是否将租赁物销售给承租人,均属于融资租赁。
% I: z' N1 ^2 _- L# O1 x按照标的物的不同,融资租赁服务可分为有形动产融资租赁服务和不动产融资租赁服务。
6 T& d( d1 ~* b5 s( {融资性售后回租不按照本税目缴纳增值税。7 Q, E) \; r& C: u' I8 Z
(2)经营租赁服务,是指在约定时间内将有形动产或者不动产转让他人使用且租赁物所有权不变更的业务活动。; ?6 i" N4 K, `" r2 P$ Q' Z% `! a
按照标的物的不同,经营租赁服务可分为有形动产经营租赁服务和不动产经营租赁服务。
- ^" u0 R+ r% w$ r4 i+ S& {3 s9 i销售额
3 r6 o8 z7 A- v" Z; j对融资租赁业务的销售额规定如下:
, S* [5 X5 y" o! J1 z7 I' l0 T2 Y(1)经人民银行、银监会或者商务部批准从事融资租赁业务的试点纳税人,提供融资租赁服务,以取得的全部价款和价外费用,扣除支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息和车辆购置税后的余额为销售额。
* _; M4 W6 j' L! N$ D对融资性售后回租业务的销售额规定如下:
1 ]- J9 i8 J9 k% t(2)经人民银行、银监会或者商务部批准从事融资租赁业务的试点纳税人,提供融资性售后回租服务,以取得的全部价款和价外费用(不含本金),扣除对外支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息后的余额作为销售额。
% l; l$ o# I) e$ O5 P! l8 m3 R9 y对往期业务销售额的规定如下:
; ]( l/ r. |6 {7 L( n(3)试点纳税人根据2016年4月30日前签订的有形动产融资性售后回租合同,在合同到期前提供的有形动产融资性售后回租服务,可继续按照有形动产融资租赁服务缴纳增值税。
5 B' C& z* _; J) f, J继续按照有形动产融资租赁服务缴纳增值税的试点纳税人,经人民银行、银监会或者商务部批准从事融资租赁业务的,根据2016年4月30日前签订的有形动产融资性售后回租合同,在合同到期前提供的有形动产融资性售后回租服务,可以选择以下方法之一计算销售额:
+ z4 e9 g, c, ~) ~# z# h①以向承租方收取的全部价款和价外费用,扣除向承租方收取的价款本金,以及对外支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息后的余额为销售额。
' h4 n1 v% `+ j$ }纳税人提供有形动产融资性售后回租服务,计算当期销售额时可以扣除的价款本金,为书面合同约定的当期应当收取的本金。无书面合同或者书面合同没有约定的,为当期实际收取的本金。7 C$ j0 m" y; D5 O+ h
试点纳税人提供有形动产融资性售后回租服务,向承租方收取的有形动产价款本金,不得开具增值税专用发票,可以开具普通发票。
4 i1 d2 a! D; v( ?1 u②以向承租方收取的全部价款和价外费用,扣除支付的借款利息(包括外汇借款和人民币借款利息)、发行债券利息后的余额为销售额。 L% z# \8 y3 t0 q" z# T" x
适用上述规定的条件:* M1 `- D( H5 y- t* Y# ]
省级商务主管部门及国家经济技术开发区批准的租赁公司实收资本须达1.7亿元8 Y9 _% f% g: ?4 W2 c7 O2 o
(4)经商务部授权的省级商务主管部门和国家经济技术开发区批准的从事融资租赁业务的试点纳税人,2016年5月1日后实收资本达到1.7亿元的,从达到标准的当月起按照上述第(1)、(2)、(3)点规定执行;2016年5月1日后实收资本未达到1.7亿元但注册资本达到1.7亿元的,在2016年7月31日前仍可按照上述第(1)、(2)、(3)点规定执行,2016年8月1日后开展的融资租赁业务和融资性售后回租业务不得按照上述第(1)、(2)、(3)点规定执行。* j% M2 h5 X6 C9 k! ~0 o# W/ W5 p
即征即退政策
, ^6 s/ a) g, X1 ^9 O: W! s8 N省级商务主管部门及国家经济技术开发区批准的租赁公司实收资本须达1.7亿元
4 u& I V$ N! s6 a/ N+ ^0 g! y) ?经人民银行、银监会或者商务部批准从事融资租赁业务的试点纳税人中的一般纳税人,提供有形动产融资租赁服务和有形动产融资性售后回租服务,对其增值税实际税负超过3%的部分实行增值税即征即退政策。商务部授权的省级商务主管部门和国家经济技术开发区批准的从事融资租赁业务和融资性售后回租业务的试点纳税人中的一般纳税人,2016年5月1日后实收资本达到1.7亿元的,从达到标准的当月起按照上述规定执行;2016年5月1日后实收资本未达到1.7亿元但注册资本达到1.7亿元的,在2016年7月31日前仍可按照上述规定执行,2016年8月1日后开展的有形动产融资租赁业务和有形动产融资性售后回租业务不得按照上述规定执行。( `# M% c p1 w3 V
实际税负7 G( N: J$ B9 ^) z: g
(三)本规定所称增值税实际税负,是指纳税人当期提供应税服务实际缴纳的增值税额占纳税人当期提供应税服务取得的全部价款和价外费用的比例。 |  [复制链接]

 融资租赁行业2023年回顾与2024年展望
联合资信主要观点:
2023年10月下发了金融租赁公司管理办法,体现了监管机构对
 2023年租赁业调查报告(毕马威)
毕马威连续第5年发布租赁业调查报告。本刊结合租赁行业热点话题提供专业洞察,并汇总
 2021年度融资租赁业调查报告
下载地址:原链接
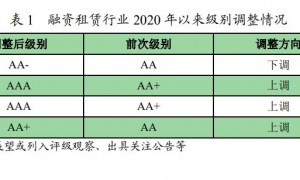 2021年融资租赁行业信用风险展望
一、融资租赁行业 2020 年信用风险回顾
1.信用等级迁移及风险事件回顾
202
 《金融租赁行业发展报告(2007-2017)》
金融租赁行业发展报告(2007-2017)
《报告》主体内容分为导言、发展篇、环境篇、资产


 加入QQ群组
 关注官方微信